Yatırım Teşvik Belgesi kapsamında teslim edilecek mallar için fatura KDV İstisnası kapsamında kesilir. Yatırım Teşvik Belgesi ve KDV İstisna Yazısı bulunması halinde, onaylı listelerde yer alan makineler için Katma Değer Vergisi tahakkuk ettirilmeden fatura kesilebilir. Yatırım Teşvik Belgesi kapsamında fatura nasıl kesilir ve nelere dikkat edilir detaylarlarıyla sayfamızda aktarılmıştır.
Yatırım Teşvik Belgesi Kapsamı Fatura Nedir?
Yatırım Teşvik Belgesi kapsamı faturalar, teşvikli bir yatırım malının teslimi sırasında yatırımcıya kesilecek faturalardır. Bilindiği üzere ülkemizde Katma Değer Vergisi oranı %20 olarak uygulanmaktadır. Normal bir fatura düzenlendiğinde malın fiyatına %20 oranında KDV ilave edilir. Ancak, Yatırım Teşvik Belgesi onaylı makine listelerinde yer alan mallar KDV İstisnasından yararlanır. Dolayısıyla bu malların tesliminde mal fiyatına %20 oranındaki KDV eklenmez. Belirtilen bu KDV tutarı faturalarda da gösterilmez. KDV İstisnası kapsamında düzenlenecek bu faturalara kısaca "teşvikli fatura" adı verilir.
Yatırım Teşvik Belgesi Kapsamındaki Faturalar Nasıl Kesilir?
Gerekli kontroller yapıldıktan sonra Katma Değer Vergisinden muaf bir biçimde faturanın düzenlenmesi mümkündür. Bunun için belge kapsamında onaylanan listede yer aldığı tanıma uymam büyük önem taşımaktadır. Bu tanıma göre düzenlenecek fatura için KDV İstisna gerekçesi olarak "13/d Yatırım Teşvikli Malların Teslimi" seçilmeli ve bu faturalarda KDV uygulanmamalıdır.
Eğer onaylı listede yer alan tanım ile satışı yapılacak makine tam uyumlu değilse teşvikli satış yapılmamalı, kesinlikle yanlış veya yanıltıcı faturalandırma yapılmamalıdır. Örneğin bir makine için bina inşaat hariç ifadesi eklenmişse veya yalnızca makine teçhizatı ifadesi belirtilmişse bu durumda bina inşaat harcamaları için KDV'li bir fatura kesilmeli, makine ve teçhizat kısmı için teşvikli fatura kesilmelidir. Çünkü kurum yalnızca makine teçhizat kısmını desteklemeyi uygun görmüş, aynı makine ile bağlantılı bina inşaat kısmını desteklemeyi uygun görmemiştir.
Teşvikli Fatura Düzenlemeden Önce Yapılacaklar
Yatırım Teşvik Belgesi kapsamında bir fatura düzenlemeden önce yapılması gereken bazı kontroller vardır. Bunlar;
- 1. Bir yatırımcının sahip olduğu Yatırım Teşvik Belgesinin güncelliğini ve geçerliliğini sorgulamak gerekmektedir. Ekran görüntüleri ile yapılacak işlemlerde geçmiş tarihli ya da iptal edilmiş bir belge ile işlem yapılması ihtimali bulunmaktadır. Bu nedenle, en güvenli yol e-devlet sistemi üzerinde T.C. Sanayi Bakanlığının teşvik uygulamasına giriş yaparak buradan Yatırım Teşvik Belgesinin görüntülenmelidir.
- 2. Daha sonra firmanın "KDV İstisna Yazısına" dikkat edilmelidir.
- 3. Yatırımcının E-TUYS yetkilisi tarafından gerçekleşme işlemi yapılarak satıcıya bir bildirim gönderilir. Bu bilirim sistem üzerinden yapılmakta olup, aktif bir belge bulunmuyor ise yapılması da mümkün değildir. Ayrıca, barkodlu bu bildirim ile onaylı makine bilgilerini görmek ve buna uygun fatura düzenlemek mümkündür.
Teşvikli Fatura Düzenlemek İçin Gerekenler Nelerdir?
Yatırım Teşvik Belgesi kapsamında fatura düzenleyecek satıcılar aşağıdaki bilgilere ihtiyaç duyar. Bunlar;
- Yatırım Teşvik Belgesi Bilgileri
- Belge Sorgu Ekranı Üzerinden İnceleme
- KDV İstisna Yazısı
- Barkodlu E-TUYS Gerçekleşme Bildirimi
Teşvikli Faturalar için Gerçekleşme İşlemi Nasıl Yapılır?
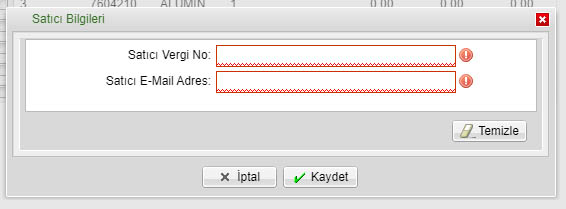
Teşvikli bir faturanın kesilebilmesi için öncelikle "Makine Gerçekleşme" işlemi yapılmalıdır. E-TUYS sisteminde gerçekleşme yapılabilmesi için öncelikle sisteme giriş yapılır. Ardından ilgili Yatırım Teşvik Belgesine girilir. Sağ menüde yer alan "Yerli Liste Gerçekleşme" ekranına tıklanır. Açılan sayfada faturası kesilecek olan makineye tıklanır ve açılan ekranda "satıcı vergi numarası" ile "e-posta adresi" girilir. Bu işlemden sonra Yatırım Teşvik Belgesi kapsamında fatura kesmesi gereken firmaya barkodlu bildirim gönderilmiş olur. İlgili ekranın görüntüsü aşağıdadır.
Teşvikli Faturalara Yazılması Gereken Bilgiler
Yatırım Teşvik Belgesi kapsamında onaylanan bir makinenin faturalandırmasını yaparken bazı ifadelerin de faturada yer alması gerekmektedir. Teşvikli faturalarda bulunması gereken bilgiler şunlardır;
- Teşvikli faturalara Yatırım Teşvik Belgesinin tarihi, sayısı ve id numarası yazılır.
- Teslim edilecek makine onaylı makine teçhizat listesinin hangi sırasında yer alıyorsa, bu sıra numarası faturanın açıklama kısmında belirtilir.
- İlgili mevzuat hükümleri (3065 sayılı KDV Kanunu 13/d bendi ve 4369 sayılı Kanunun 59. Maddesi ifadeleri eklenir.
- Vergi İstisna Muafiyet Sebebi olarak "13/d Teşvikli Yatırım Mallarının Teslimi" seçilir.
- Uygun bir bölüme Yatırım Teşvik Belgesi nedeniyle KDV tahsil edilmediği belirtilir.
Yatırım Teşvik Belgesi Kapsamında Fatura Kesildikten Sonra Yapılacaklar
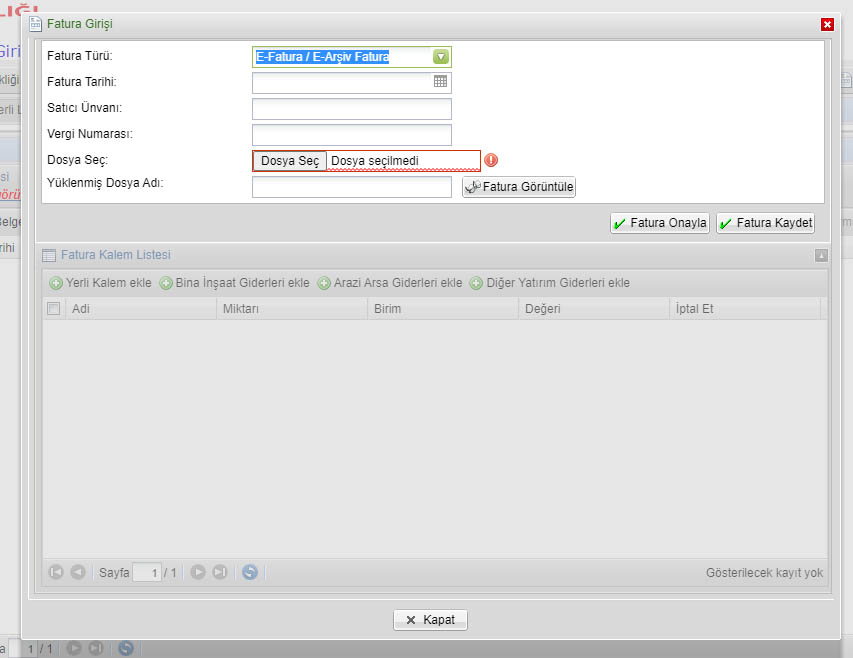
Yatırım Teşvik Belgesi kapsamında fatura kesildikten sonra yatırımcının E-TUYS sistemine işlenmesi gerekir. Satıcı firma ancak işlenen faturalar için KDV iadesi alabilir. Faturalar kesildikten sonra hem "XML" hem de "PDF" formatlarında geçerli bir fatura temin edilerek sisteme işlenmelidir. Bunun için E-TUYS sisteminde yer alan "Fatura Giriş Ekranı" kullanılır. Bu ekranın görüntüsü aşağıda yer almaktadır. Bu ekranda faturanın türü, tarihi, satıcı unvanı, vergi numarası elle girilir ve doya seç bölümünden XML formatındaki e-fatura eklenir. Ardından Fatura Onaylanır ve Kaydedilir.
Yatırım Teşvik Belgesi Kapsamındaki Faturaların Muhasebeleştirilmesi
Sisteme işlenen faturanın yatırımcı tarafından muhasebe sistemine kaydedilmesi gerekmektedir. Yevmiye kayıtlarına "258" veya "253" numaralı hesaplar kullanılarak makine teçhizatın kaydı yapılır. Bu kayıt tamamlandığında yevmiye bilgileri de E-TUYS sistemine işlenir. Bu işlem ile birlikte teşvikli malın teşvik sistemine tanıtılması tamamlanmış olur.
Yatırım Teşvik Belgesi Kapsamında Faturalandırma Yasal Dayanakları
Yatırım Teşvik Belgesi kapsamında KDV İstisnasından yararlanılabilmesi ve bu çerçevede fatura kesilmesi için yasal mevzuat aşağıdaki gibidir.
- 1. 2012/3305 sayılı Yatırımlarda Devlet Yardımları Hakkında karar
- 2. 2012/1 sayılı Yatırımlarda Devlet Yardımları Hakkında Kararın Uygulanmasına İlişkin Tebliğ
- 3. 4369 sayılı Vergi Usul Kanunu
- 4. 3065 sayılı KDV Kanunu
- 5. KDV Genel Uygulama Tebliği
Teşvikli Fatura Kapsamında KDV İadesi Nasıl Alınır?
Katma Değer Vergisi ödenerek temin edilen bir malın veya üretilen bir makinenin satışını yapacak olan firmalar KDV İstisnası kapsamında fatura kesildiğinde KDV tutarı kadar bir miktar ödemeyi satın alan firmadan eksik almaktadır. Bu durumda, söz konusu KDV tutarı kadar satıcıların zarar etmemesi amacıyla mahsuplaşma usulü ile bu KDV alınabilmektedir. Satıcı firmanın KDV iadesinden yararlanabilmesi için yatırımcı tarafından E-TUYS sistemine faturanın doğru bir biçimde girilmesi şarttır.
Yatırım Teşvik Belgeli Faturalarda Dikkat Edilmesi Gerekenler
Yatırım Teşvik Belgesi kapsamında KDV istisnasından yararlanılması çok büyük bir avantajdır. Yatırımcılara %18 kadar bir maliyet avantajı sunarken, satıcı firmalar için de kolaylaştırıcı bir unsurdur. Ancak, bu satış sırasında dikkat edilmesi gereken bazı hususlar bulunmaktadır. Yatırım Teşvik Belgesi kapsamında fatura kesilirken dikkat edilmesi gerekenler;
- 1. Yatırım Teşvik Belgesinin güncel ve geçerli olması, süresinin tamamlanmamış olmasına dikkat edilmelidir.
- 2. Belgede kayıtlı yatırım dönemi dışında (öncesinde veya sonrasında) fatura kesilmemelidir.
- 3. Yalnızca onaylı makine teçhizat listesinde bulunan kalemler için teşvikli fatura kesilmelidir.
- 4. Onaylı listede bulunan makinelerin tanımına birebir uyulmalı, şerhlere dikkat edilmelidir.
- 5. Yerli makine teçhizat listesinde onaylanmayan bir kalem için yanlış/yanıltıcı tanımla fatura kesilmemelidir.
- 6. Yerli makine ve teçhizatın teşvik edilmesi için mutlaka makine sıfır ve kullanılmamış olmalıdır.
- 7. Kesinlikle kullanılmış bir makine için kullanılmamış veya sıfır olduğuna dair bir fatura kesilmemelidir.
- 8. Gerçek satış değeri üzerinden faturalandırma yapılmalı, fiyat artırma veya azaltma yapılmamalıdır.
- 9. Faturalar en kısa sürede hem XML hem de PDF formatlarında yatırımcıya teslim edilmeli ve E-TUYS sistemine doğru bir biçimde işlenmesi sağlanmalıdır.
- 10. Faturada herhangi bir değişiklik yapılması durumunda derhal E-TUYS sisteminde ilgili fatura revize edilmeli ve yeni şekli ile yeniden sisteme işlenmelidir.
- 11. Onaylı listede makineden hariç tutulan kısmın teşvikten yararlanmasını sağlamak için yanıltıcı faturalandırma yapılmamalıdır.
Yatırım Teşvik Belgesi sahibi yatırımcılara teşvikli mal satışı yapılmadan önce mutlaka yatırımcının KDV İstisna Yazısı kontrol edilmelidir. Hem teşvik sistemi hem de KDV İstisna belgesinde kayıtlı bilgilere uyumlu faturalandırma yapılmalıdır. KDV İstisna Yazısı hakkında detaylı bilgi almak için buraya tıklayın.
* Hitit Müşavirlik © 2000-2025 Tüm hakları saklıdır. "Yatırım Teşvik Belgesi Kapsamında Fatura Nasıl Kesilir" ile ilgili mevzuat hükümleri ve uygulamalar ışığında hazırlanmıştır. İzinsiz alıntı yapılması veya içeriğin kopyalanması yasaktır.